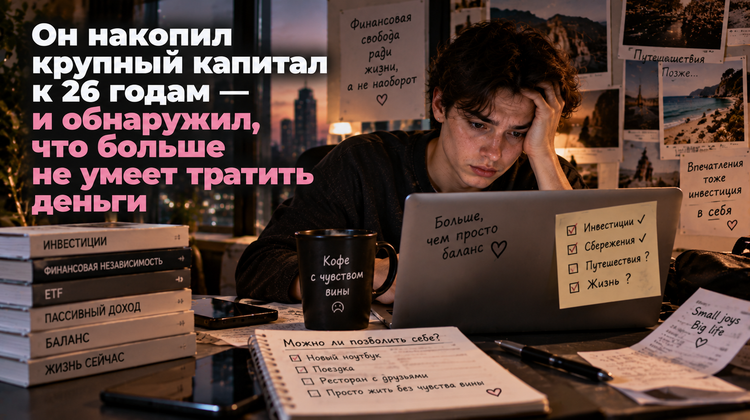
Он накопил крупный капитал к 26 годам — и обнаружил, что разучился тратить деньги
Истории о деньгах обычно заканчиваются на красивой цифре.
Первый миллион.
Первый миллион долларов.
Квартира без ипотеки.
Состояние, после которого сложный процент наконец «начинает работать на тебя».
А дальше будто бы автоматически включается финансовое спокойствие.
У 26-летнего пользователя Reddit получилось немного иначе.
Он хотел как можно быстрее довести net worth до ₹1 crore — 10 млн рупий. И довёл: в его портфеле около ₹56,5 лакха иностранных ETF, ₹33 лакха индийских mutual funds, ₹10 лакхов акций, ₹4,4 лакха PPF, ₹3,7 лакха золота и ₹2,5 лакха наличными. Emergency fund и пенсионные накопления он в эту сумму даже не включает.
Финансовая цель выполнена.
Но вместо поста «как мне удалось» он написал о другой проблеме:
копить он научился гораздо лучше, чем пользоваться накопленными деньгами.
Автор рассказал, что постоянно прокручивал покупки в голове, считал, сколько мог бы инвестировать вместо них, следил за движением net worth в таблицах и испытывал вину даже тогда, когда спокойно мог себе что-то позволить.
В какой-то момент, по его собственному описанию, ответственная привычка начала ощущаться как зависимость, а постоянная оптимизация — как ментально изматывающая работа.
Получился довольно красивый финансовый парадокс.
Он копил деньги ради свободы — а потом обнаружил, что психологически всё равно не разрешает себе ими пользоваться.
Когда каждая покупка становится потерянной инвестицией
У агрессивного инвестора есть довольно неприятная особенность.
Он перестаёт видеть цену товара только на ценнике.
Чашка кофе стоит не ₹300.
Она стоит ₹300 плюс весь будущий доход, который эти деньги могли бы принести в портфеле.
Поездка — не просто ₹50 тыс.
Это ещё несколько будущих процентов сложного роста.
Новый телефон — не телефон, а кусок недополученного net worth.
Так обычная покупка начинает конкурировать не с другой покупкой, а с твоей будущей версией себя.
И будущее почти всегда выигрывает.
Потому что удовольствие от вещи длится сегодня.
А Excel способен показывать, как «потерянные» деньги могли бы расти следующие 30 лет.
Автор Reddit находился в особенно подходящих для такой логики обстоятельствах. Он работает senior backend engineer удалённо на американскую компанию, получает около ₹70–80 лакхов до налогов в год и говорит, что способен инвестировать примерно 80% дохода.
Это чрезвычайно высокая норма накопления.
Она и позволила ему быстро построить капитал.
Но она же способна незаметно изменить сам критерий хорошего месяца.
Хороший месяц — уже не тот, в котором тебе было хорошо.
А тот, в котором net worth вырос сильнее.
Проблема начинается, когда цель превращается в счёт
Сам автор сформулировал главный вывод довольно точно: деньги должны покупать свободу и спокойствие, а не превращаться в high score.
Это похоже на игру, в которой победный экран никогда не появляется.
Сначала хочется ₹10 лакхов.
Потом ₹50.
Потом ₹1 crore.
После достижения цифры мозг очень быстро спрашивает: хорошо, а теперь когда два?
И в комментариях оказалось много людей, прекрасно знающих это состояние.
Один пользователь написал, что дошёл до ₹2,3 crore и всё равно испытывает вину при некоторых покупках. Другой рассказал, что после достижения семейного капитала в ₹4 crore сознательно перестал так агрессивно экономить и начал больше позволять себе жить сейчас. Ещё один признался, что иногда тяжело потратить даже ₹5 тыс. на себя при net worth около ₹90 лакхов.
Это не научная выборка.
Но она хорошо показывает необычную проблему FIRE-культуры:
как определить момент, когда «ещё немного потерпеть» наконец заканчивается?
Экономия действительно умеет снижать тревогу
И вот здесь было бы ошибкой объявить накопление нездоровой привычкой.
Исследования показывают почти противоположное.
Наличие накоплений и позитивные финансовые привычки в среднем связаны с меньшей финансовой тревогой. Работа на данных американского National Financial Capability Study, опубликованная в 2025 году, например, обнаружила, что precautionary savings заметно снижают financial anxiety.
Более ранние психологические эксперименты показывали ещё более интересный эффект: сама мысль о накоплении может давать человеку ощущение контроля и безопасности перед неопределённым будущим.
Поэтому желание сохранить деньги вполне рационально.
Проблема начинается, когда средство борьбы с тревогой превращается в новый источник тревоги.
Было:
«Я переживаю, что у меня не будет денег».
Стало:
«Деньги уже есть, но теперь я переживаю, когда их трачу».
И сумма на брокерском счёте не обязательно автоматически переключает эту установку.
Финансовая дисциплина может стать частью личности
Если несколько лет человек строил жизнь вокруг одного правила — не увеличивать расходы, инвестировать максимум, избегать lifestyle inflation — это правило постепенно перестаёт быть только способом обращения с деньгами.
Оно становится доказательством того, что человек делает всё правильно.
Не заказать доставку — молодец.
Не купить новую вещь — молодец.
Отправить бонус в ETF — молодец.
Увеличить savings rate — ещё лучше.
А потратить деньги значит как будто нарушить собственный образ «дисциплинированного человека».
И здесь возникает довольно смешная проблема.
Финансовому человеку приходится учиться тратить деньги примерно так же сознательно, как когда-то он учился их не тратить.
Не сорваться в lifestyle inflation.
А просто перестать воспринимать любой расход как ошибку.
Исследования consumer psychology действительно фиксируют отдельный феномен spending guilt — чувства вины, способного менять решения даже там, где у человека объективно есть возможность потратить деньги. Финансовая тревога вообще не всегда идеально коррелирует с текущим достатком: в одном американском опросе 28% людей сообщали о финансовой тревоге, хотя могли комфортно покрывать жизнь и откладывать на будущее.
То есть банковский счёт и ощущение достатка — не одно и то же.
В интернете обычно обсуждают обратную проблему
Почти вся массовая финансовая культура построена вокруг одного риска:
тратить слишком много.
Откажись от импульсивных покупок.
Не раздувай образ жизни после повышения.
Автоматизируй инвестиции.
Считай расходы.
Не покупай вещь только потому, что можешь её себе позволить.
И всё это хорошие советы.
Но у любой оптимизации есть противоположный край.
Человек способен настолько хорошо усвоить принцип «не трать», что забывает вторую половину финансового планирования:
зачем деньги вообще накапливались.
Автор Reddit сам пишет, что большинство желаний он всё-таки себе позволял. Поэтому речь не о человеке, который живёт на хлебе и воде при миллионах на счету.
Интереснее другое.
Он покупал — но не получал полного удовольствия, потому что в голове одновременно видел сумму, которую не инвестировал.
То есть расходы происходили.
А психологического разрешения на них не было.
«Lifestyle inflation наоборот»
Обычно финансовые консультанты предупреждают о lifestyle inflation.
Получил повышение — снял квартиру дороже.
Ещё повышение — появилась машина.
Премия — более дорогие рестораны.
Доход растёт, но уровень расходов растёт вместе с ним, поэтому ощущение финансового запаса почти не появляется.
У героя Reddit получилась почти обратная ситуация.
Доход резко вырос.
Капитал вырос.
А внутренний стандарт допустимых расходов почти не сдвинулся.
Можно назвать это reverse lifestyle inflation.
Человек объективно стал намного богаче.
А субъективно всё ещё принимает решения так, будто каждая необязательная покупка угрожает его будущему.
Причём это состояние умеет выглядеть максимально финансово ответственным.
Нет долгов.
Высокий savings rate.
Диверсифицированный портфель.
Emergency fund.
Внешне — практически идеальный герой личных финансов.
Просто однажды он обнаруживает, что финансовая безопасность была нужна ему для спокойствия.
А спокойнее не стало.
Что делать после того, как цель достигнута
Здесь Reddit предложил несколько довольно разумных идей.
Не перестать инвестировать.
А перестать принимать одно и то же решение о накоплении каждый день.
Задать сумму или долю, которую человек стабильно инвестирует.
Автоматизировать её.
А оставшийся после обязательных расходов бюджет считать деньгами, которыми разрешено пользоваться без повторного суда над каждой чашкой кофе.
Один участник написал, что перестал постоянно обновлять финансовую таблицу и оставил себе только ежемесячную проверку. Другие советовали постепенно тренировать расходы на вещи и впечатления, которые действительно важны, вместо автоматического увеличения потребления вообще.
И это, наверное, хороший ответ на страх lifestyle inflation.
Между двумя состояниями
«инвестирую всё»
и
«начал зарабатывать больше — теперь покупаю всё»
существует огромная территория.
Можно продолжать строить капитал и одновременно назначить некоторым деньгам другую работу.
Не приносить доход.
А покупать комфорт, время, впечатления или просто удовольствие.
Потому что иначе появляется довольно абсурдный финансовый сценарий.
Человек десятилетиями откладывает удовольствие ради будущей свободы.
Доходит до свободы.
И обнаруживает, что привычка откладывать удовольствие пришла туда вместе с ним.
История 26-летнего инвестора не доказывает, что FIRE вреден, раннее накопление бессмысленно или нужно немедленно спустить портфель на путешествия.
Наоборот: сам автор признаёт, что именно высокая дисциплина позволила ему оказаться в невероятно сильной финансовой позиции в столь молодом возрасте. И его доход в ₹70–80 лакхов делает этот кейс совершенно нерепрезентативным для большинства 26-летних.
Но он задаёт хороший вопрос, которого почти нет в роликах «как накопить первый миллион»:
что вы собираетесь делать после того, как накопите?
Потому что умение сохранить деньги действительно даёт человеку свободу.
Но только при одном условии.
В какой-то момент он должен научиться этой свободой пользоваться.